要點速覽
- 幣安和歐易沒有絕對的好壞:看重幣種數量和主流幣流動性可優先幣安,看重 Web3 錢包一體化體驗可優先歐易。
- 現貨基礎費率差距很小:幣安普通使用者約 0.1% / 0.1%,歐易 Lv1 約 Maker 0.08% / Taker 0.1%,下單前可在官方費率頁核對。
- 兩家都定期公佈儲備金證明,也都支援 2FA、通行金鑰、防釣魚碼和提幣白名單。
- 比費率更重要的是地區可用性:兩家都有服務受限地區,註冊前要先檢視各自的使用者協議。
- 很多使用者同時註冊兩家,用來分散平台風險和比較價格,長期不動的資產不建議全部放在任一交易所。
本文包含交易所邀請連結,通過連結註冊本站可能獲得返佣,不影響你的費用。內容僅供學習參考,不構成投資建議。合作說明
幣安和歐易都是全球交易量領先的頭部交易所,沒有絕對的好壞,只有是否適合你。下面從手續費、流動性與幣種、安全透明度、功能體驗和地區可用性幾個維度對比,最後給出按需求的選擇建議。
地區提醒:兩家平台都有不提供服務的國家和地區,中國大陸禁止提供加密貨幣交易相關服務,本站內容不面向中國大陸地區使用者。本文僅做功能對比,不構成投資建議。
幣安和歐易有什麼區別?一張表看懂
| 維度 | 幣安 Binance | 歐易 OKX |
|---|---|---|
| 規模與流動性 | 全球交易量長期排名第一,主流幣深度最好 | 頭部梯隊,主流幣深度同樣充足 |
| 現貨基礎費率 | 普通使用者 Maker / Taker 約 0.1% | Lv1 使用者 Maker 約 0.08%、Taker 約 0.1% |
| U 本位永續基礎費率 | Maker 0.02% / Taker 0.05% | Maker 0.02% / Taker 0.05% |
| 平台幣抵扣 | BNB 抵扣手續費 | OKB 持倉可享費率等級優惠 |
| 幣種數量 | 非常多,上新較快 | 較多,鏈上資產可通過 Web3 錢包補充 |
| Web3 功能 | 提供 Binance Wallet | OKX Wallet 與交易帳戶深度整合 |
| 儲備金證明 | 定期公佈 PoR | 定期公佈 PoR |
| P2P 買幣 | 支援多種法幣和支付方式 | 支援多種法幣和支付方式 |
| 適合人群 | 重視流動性和產品豐富度 | 重視鏈上體驗和交易工具 |
費率會隨 VIP 等級和平台活動調整,以上資料僅供參考,以官方費率頁為準。可以用 手續費計算器 代入你的交易量算一算。
幣安和歐易哪個手續費更低?
兩家平台的現貨基礎費率都在千分之一左右,差距不大。以普通使用者每月現貨交易 10,000 USDT、全部按 Taker 成交為例:
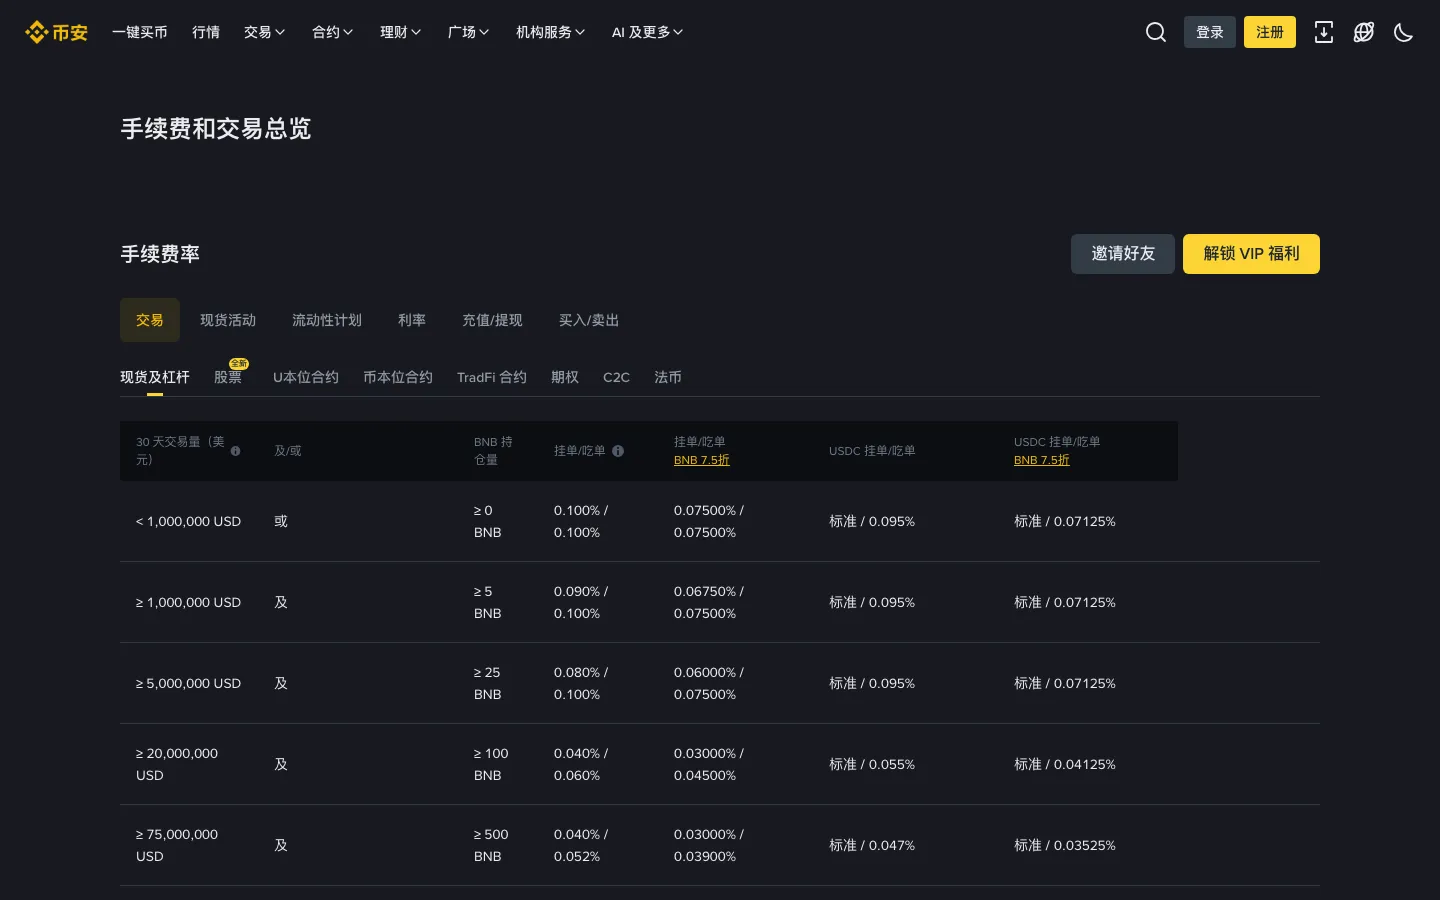
幣安官方費率頁面(現貨),普通使用者 Maker / Taker 費率以頁面顯示為準(截圖於 2026-10-27)
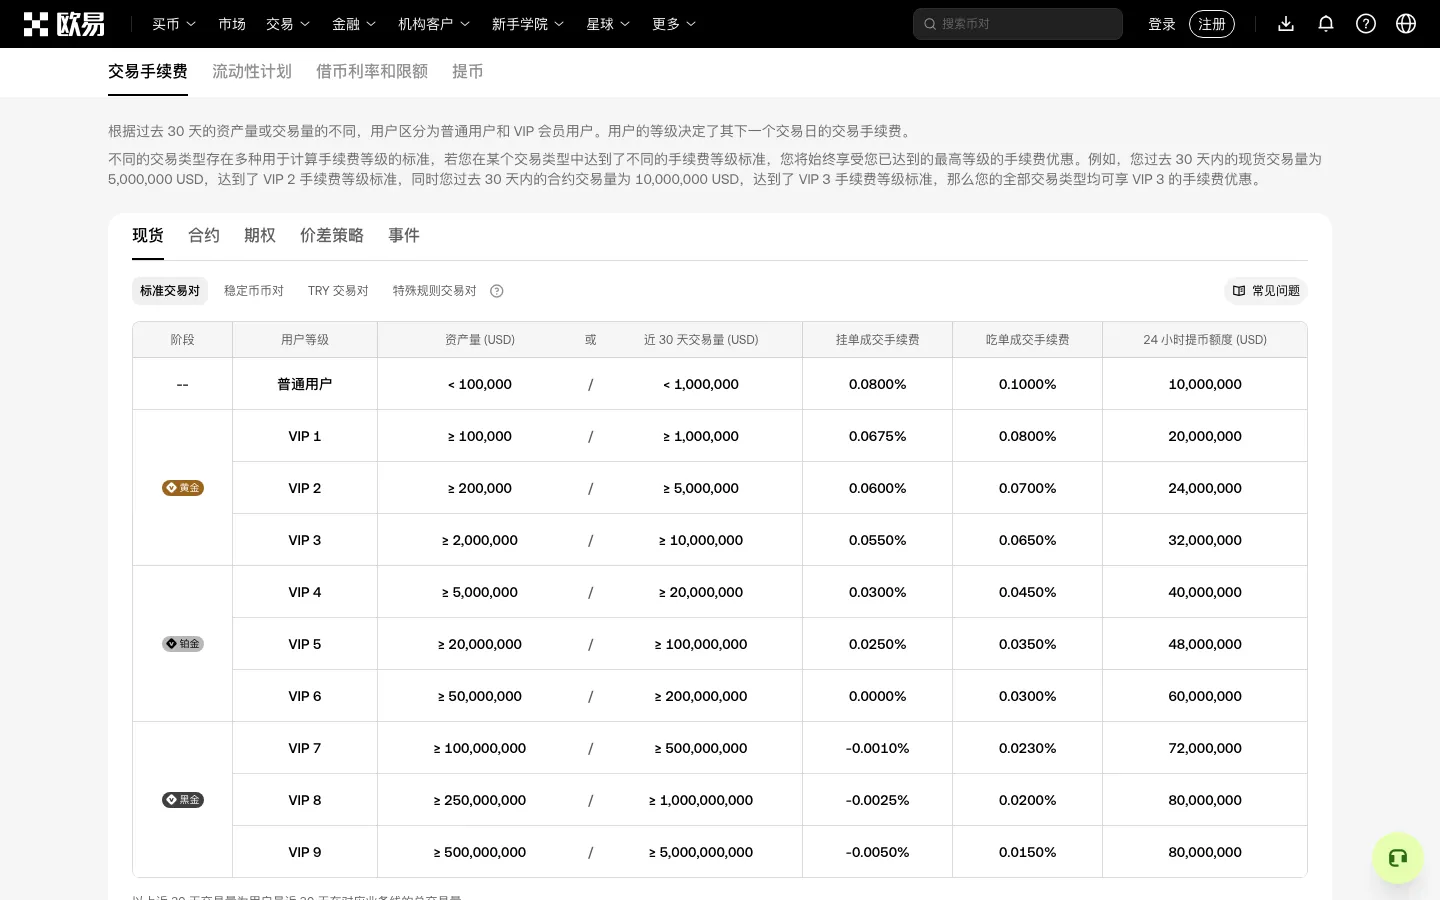
歐易官方費率頁面(現貨),普通使用者掛單 0.0800%、吃單 0.1000%(截圖於 2026-10-27)
| 平台 | Taker 費率 | 月手續費 |
|---|---|---|
| 幣安(普通使用者) | 0.1% | 約 10 USDT |
| 歐易(Lv1) | 0.1% | 約 10 USDT |
如果改成全部用限價單掛單(Maker)成交:
| 平台 | Maker 費率 | 月手續費 |
|---|---|---|
| 幣安(普通使用者) | 0.1% | 約 10 USDT |
| 歐易(Lv1) | 0.08% | 約 8 USDT |
可以看到,同樣的交易量,Maker 與 Taker 的選擇、是否用平台幣抵扣、交易頻率,對成本的影響往往比選哪家平台更大。對於普通使用者來說,手續費的差異通常不是選擇平台的決定性因素。更多原理見 交易手續費詳解。
幣安和歐易哪個更安全?
- 兩家平台都會定期釋出儲備金證明(Proof of Reserves),使用者可以按官方說明自行驗證自己的餘額是否被計入;
- 兩者都支援 2FA、通行金鑰、防釣魚碼和提幣白名單;
- 兩者都提供緊急「凍結帳戶」入口,帳戶異常時可以第一時間自助鎖定。
儲備金證明只能說明某一時間點的資產覆蓋情況,無法替代分散存放。無論選擇哪家平台,都不要把全部資產長期放在交易所,長期不動的部分可以轉到自託管錢包,見 提領到錢包教程。
對個人使用者來說,帳戶被盜的風險通常遠大於平台本身出問題的風險。先把 帳戶安全設定清單 做完,比糾結選哪家更重要。
幣安和歐易哪個功能更多、更好用?
幣安的優勢在於產品線全面:現貨、合約、理財、Launchpool 等一應俱全,熱門新幣通常上線較快,主流幣的訂單簿深度在大額交易時更有優勢。
歐易的優勢在於 Web3 一體化:App 內可以直接切換到自託管錢包,參與鏈上應用;策略交易和交易工具也比較豐富,介面對習慣看盤的使用者比較友好。
| 場景 | 幣安 | 歐易 |
|---|---|---|
| 新手買 USDT、買主流幣 | 流程成熟,P2P 商家多 | 流程成熟,P2P 商家多 |
| 交易冷門幣種 | 幣種更多,覆蓋面廣 | 可結合 Web3 錢包在鏈上交易 |
| 參與鏈上應用 | 需要單獨使用錢包產品 | App 內一鍵切換,體驗連貫 |
| 大額交易 | 主流幣深度最好,滑點小 | 主流幣深度充足 |
| 策略交易 / 網格 | 提供 | 提供,工具較豐富 |
幣安和歐易出入金方式有什麼不同?
對大多數海外華語使用者來說,出入金是選平台時最實際的問題。兩家支援的方式型別大體相同,差別主要在於你所在地區實際開放了哪些選項:
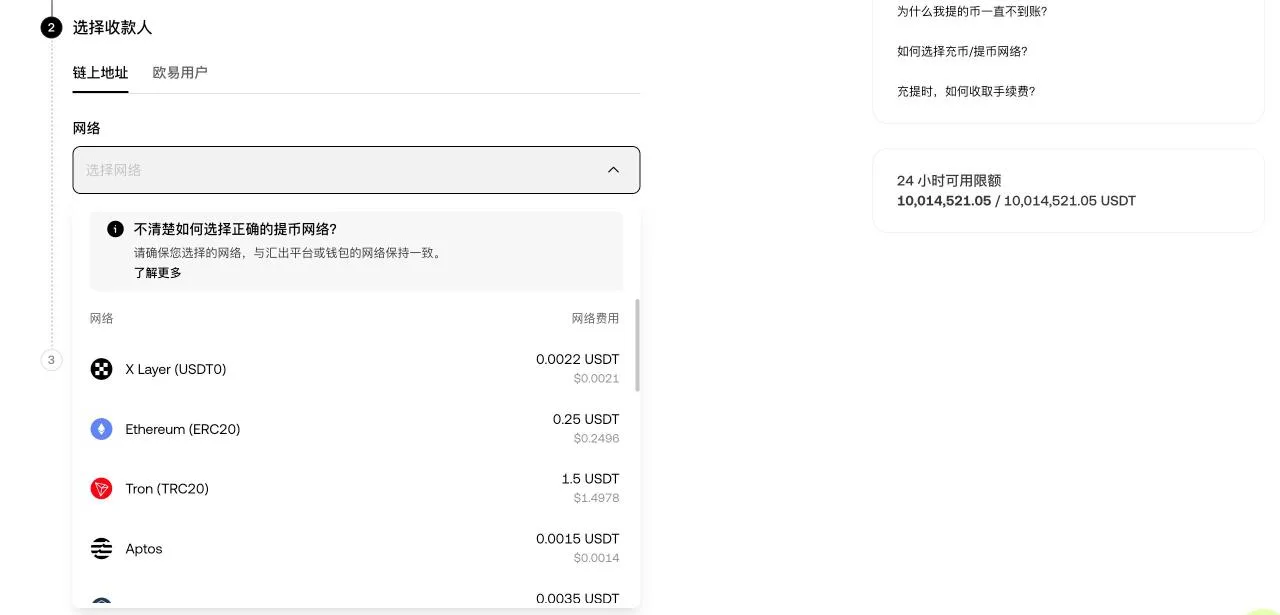
歐易 USDT 提幣時各網路的費用:同一筆提幣,選 X Layer、ERC20 還是 TRC20,費用差距很大(已遮蓋個人資訊,截圖於 2026-10-28)
| 出入金方式 | 幣安 | 歐易 | 注意事項 |
|---|---|---|---|
| P2P / C2C 買賣 USDT | 支援 | 支援 | 商家數量和支付方式因地區而異 |
| 銀行卡 / 信用卡買幣 | 部分地區支援 | 部分地區支援 | 手續費通常較高,部分發卡行會拒絕 |
| 法幣銀行轉賬入金 | 視地區開放 | 視地區開放 | 登入後看你所在地區實際給出的選項 |
| 鏈上入金與提領 | 支援多條網路 | 支援多條網路 | 必須選對網路,先小額測試 |
最可靠的判斷方法是:註冊前先開啟兩家的 P2P 頁面,選擇你的法幣,看一看商家數量、報價和支援的付款方式。
幣安和歐易的幣種、新幣上線有什麼區別?
- 幣安:上線的幣種和交易對非常多,熱門專案往往較早上線,主流幣的成交量和深度在行業中處於前列;
- 歐易:交易所內的幣種同樣較多,同時可以通過 Web3 錢包直接在鏈上交易尚未上所的代幣。
幣種多不等於更適合你。新上線的幣波動極大,鏈上的小幣還有合約風險和流動性風險。對新手來說,能順利買賣主流幣就足夠了。這篇文章也不推薦任何具體幣種。
幣安和歐易的合約產品有區別嗎?
兩家都提供 U 本位、幣本位永續和交割合約,基礎費率同為 Maker 0.02% / Taker 0.05%(以官方費率頁為準)。在產品層面,兩者的差異遠小於合約本身的風險:
如果你還是新手,無論選哪家,最好先別開通合約。
儲備金證明怎麼查?能說明什麼?
兩家都提供儲備金證明頁面,一般的使用方法是:
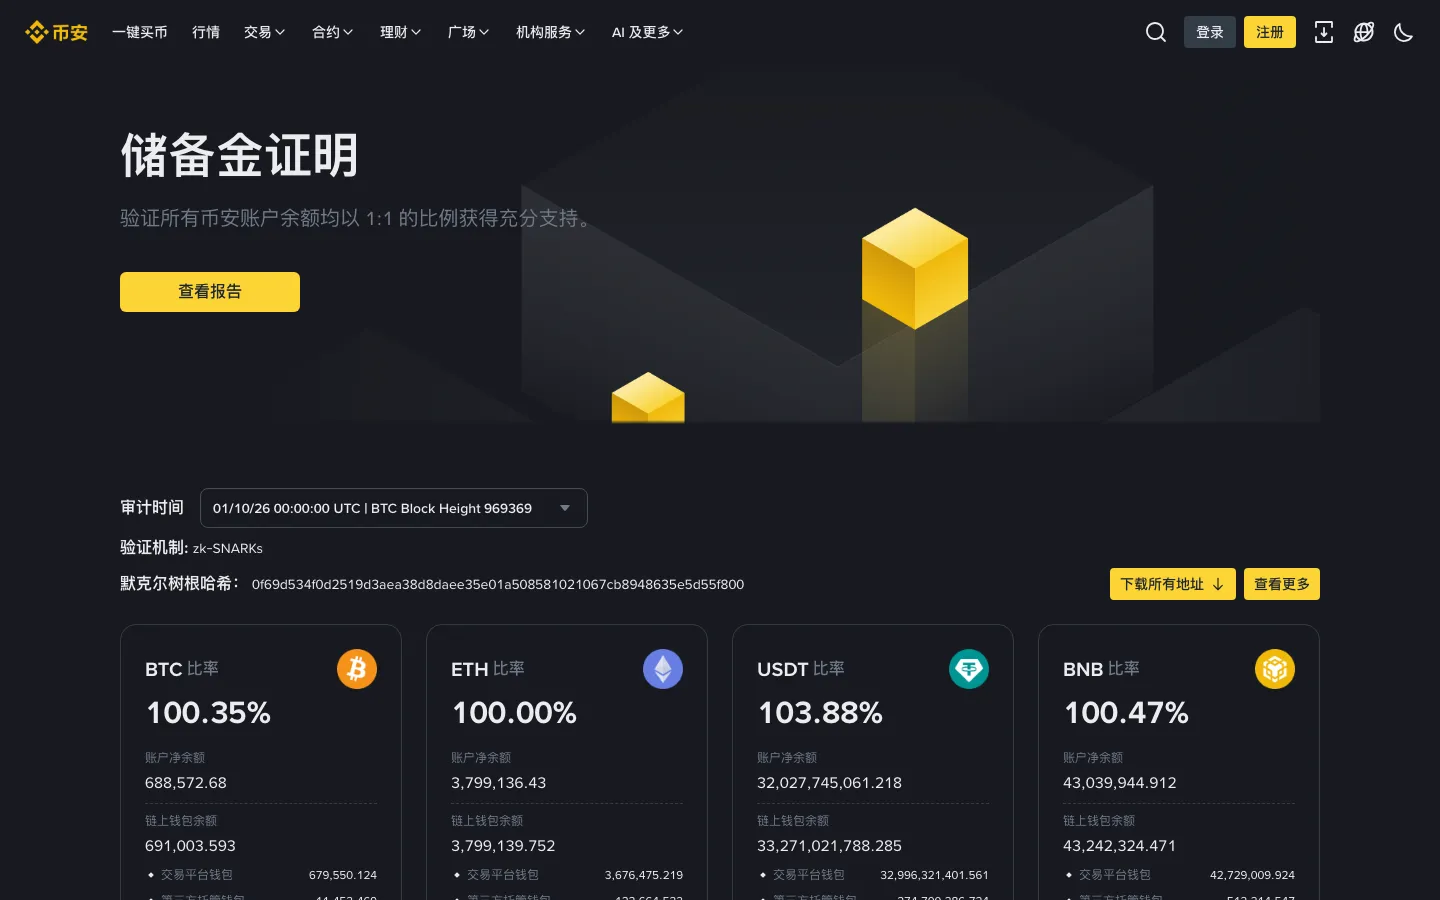
幣安儲備金證明頁面,列出各主要資產的儲備率和審計時間(截圖於 2026-10-27)
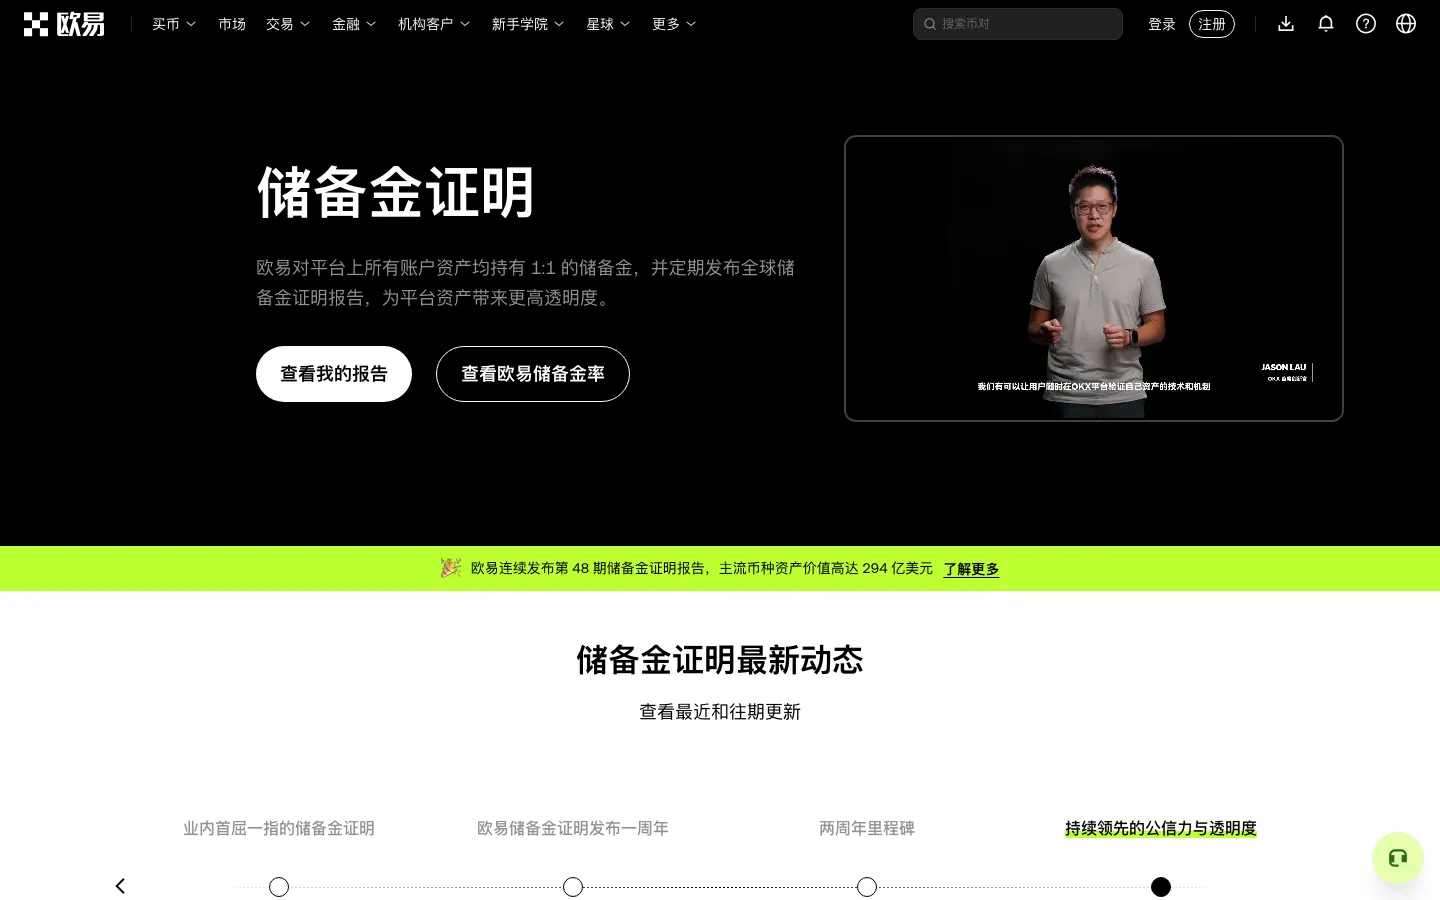
歐易儲備金證明頁面,可下載報告並自行驗證帳戶資產是否被納入(截圖於 2026-10-27)
- 登入帳戶後開啟官方的儲備金證明頁面;
- 檢視平台公佈的各幣種儲備率(儲備資產與使用者資產的比例);
- 按頁面提供的驗證工具,確認你自己的帳戶餘額被包含在快照中。
儲備金證明可以說明:在快照時間點,平台持有的鏈上資產覆蓋了使用者餘額。它不能說明的是:平台的全部負債、快照之後的資產變化,以及經營和合規風險。所以它是重要的透明度工具,但不是把全部資產放在交易所的理由。
幣安和歐易的理財產品能買嗎?
兩家都提供活期、定期等各類「賺幣」或「理財」產品,收益通常以加密貨幣發放。選擇之前,至少要弄清楚這幾點:
| 要看的問題 | 為什麼重要 |
|---|---|
| 是否保本? | 很多產品與價格掛鉤,市場下跌時可能拿回更少的幣或換成其他幣 |
| 鎖定期多長? | 定期產品到期前可能無法贖回,急需用錢時會很被動 |
| 收益以什麼發放? | 以幣計價的收益,折算成法幣後會隨幣價波動 |
| 收益率是否浮動? | 頁面顯示的年化收益率可能是階段性或活動性的 |
| 資產由誰託管? | 放在理財裡的資產仍然面臨平台風險 |
理財產品不等於銀行存款,沒有存款保險保護。看不懂結構的產品,不要買。
幣安和歐易的 App 哪個更容易上手?
兩家的 App 都提供了面向新手的簡潔介面和麵向進階使用者的專業介面:
- 幣安:首頁功能入口多,可以在設定中切換簡易模式,新手常用的買幣、P2P、現貨入口都比較直觀;
- 歐易:交易所模式和錢包模式在 App 頂部切換,交易頁面的工具較多,熟悉之後操作效率高。
App 的介面經常更新,別人的評價可能已經過時。最好的方法是兩個都下載,用同樣的小額走一遍「買 USDT → 現貨買幣 → 提領」的流程,自己感受哪個更順手。
幣安和歐易提領到賬速度一樣嗎?
提領到賬時間主要不是由交易所決定,而是由以下幾個環節共同決定:
- 平台處理時間:提交後,平台需要完成風控檢查再廣播交易。大多數情況下很快,但首次提領、大額提領或觸發風控時可能需要更長時間;
- 區塊鏈確認時間:不同網路的出塊速度和所需確認數不同,網路擁堵時會變慢;
- 接收方入賬規則:另一家交易所通常要等到一定的確認數才會給你入賬。
所以同一筆 USDT,從幣安或歐易提領,只要選的是同一條網路,到賬速度的差別通常不大。真正影響體驗的是你選擇的網路和當時的擁堵情況。提領後可以拿交易雜湊到對應的區塊瀏覽器查詢進度,詳見 提領到錢包教程。
幣安和歐易在我所在地區都不能用怎麼辦?
如果兩家平台都不向你所在地區提供服務,請尊重這一限制。不要通過虛報居住地、借用他人身份等方式註冊,這樣的帳戶隨時可能被凍結,資產處理也會非常麻煩,還可能違反當地法律。
更穩妥的做法是:
- 檢視當地金融監管機構公佈的持牌或登記的虛擬資產服務商名單;
- 只在名單內的平台開戶,並閱讀其風險披露;
- 對任何未經監管、主動聯絡你推銷的平台保持警惕。
新手更適合用幣安還是歐易?
對新手來說,兩者的「註冊 → KYC → P2P 買 USDT → 現貨買幣」流程幾乎一樣。可以從下面幾個問題判斷:
- 你所在地區兩家都能用嗎? 只有一家可用時,答案已經很明確;
- 你更常用 App 還是網頁? 都下載試試,選你覺得更順手的那個;
- 你會不會接觸鏈上應用? 會的話,歐易的 Web3 錢包會省去不少切換;
- 你看重幣種覆蓋還是介面簡潔? 想要更多幣種可優先幣安。
如果實在拿不定主意,可以兩個都註冊,各放一小部分資金體驗一兩週。
我所在的地區能用幣安或歐易嗎?
兩家平台都有服務受限的國家和地區,並且會隨監管變化調整:
- 部分地區(如香港、新加坡等)對虛擬資產交易平台實行牌照或登記制度,海外平台可能只對當地居民提供部分服務,或不提供服務;
- 北美使用者請特別留意:幣安國際站不服務美國居民,歐易對北美地區的服務安排也與國際站不同,註冊前分別看一下兩家的官方說明;
- 居住地變化後,請按平台要求更新資訊。
註冊前請先檢視各自的使用者協議,確認你所在地區可以合法使用。不要通過虛報地區等方式繞過限制,這類帳戶隨時可能被限制,資產處理也會很麻煩。
可以同時用幣安和歐易嗎?有什麼好處?
- 分散平台風險:任何一家暫停服務或維護時,另一家仍可使用;
- 比較價格:P2P 報價、提領網路費在不同平台可能有差別;
- 使用各自特色功能:例如一邊用幣安的幣種覆蓋,一邊用歐易的 Web3 錢包。
不過帳戶越多,安全管理的工作量越大:每個帳戶都要獨立的強密碼和 2FA,並且定期檢查登入裝置。兩家之間轉幣時,入金和提領必須選同一網路,參考 USDT 的 TRC20 和 ERC20 區別。
幣安和歐易的 P2P 哪個好用?
兩家的 P2P 機制基本相同:平台託管賣家的幣,你付款後商家放幣,有糾紛可以申訴。實際體驗的差別主要來自你所在地區的商家數量和支付方式,所以與其看評價,不如自己對比:
- 在兩家 App 裡分別選擇你的法幣和常用的支付方式;
- 對比報價、商家成交筆數、完成率和平均放幣時間;
- 選擇商家多、報價接近匯率、認證商家比例高的一方。
無論在哪家買,都要遵守同樣的原則:本人實名付款、備註留空、不離開平台交易。詳見 P2P 買 USDT 防凍卡指南。
幣安、歐易和錢包之間資金怎麼分配?
下面是一個思路示例,比例只是舉例,請按你自己的情況調整:
| 資金用途 | 放在哪裡 | 理由 |
|---|---|---|
| 近期要交易的資金 | 常用的那家交易所 | 下單方便,隨時可用 |
| 備用交易資金 | 另一家交易所 | 一家維護或受限時仍可操作 |
| 長期持有、不打算動的部分 | 自託管錢包 | 不受單一平台風險影響 |
例如你有 2,000 USDT:日常交易留 500 在常用平台,300 放在另一家備用,其餘轉入自己備份好助記詞的錢包。使用自託管錢包前,請先讀 助記詞備份指南。
定投、常交易還是玩 DeFi?不同使用者該選幣安還是歐易
| 你的情況 | 更值得看重的 | 可以優先考慮 |
|---|---|---|
| 剛入門,只想買一點主流幣長期持有 | 操作簡單、P2P 方便、安全設定齊全 | 兩家都可以,選介面更順手的 |
| 每月固定金額定投 | 手續費、定投功能、出金是否方便 | 兩家都可以,對比實際費率 |
| 經常交易、對深度和滑點敏感 | 主流幣流動性、Maker 費率 | 幣安的主流幣深度更有優勢 |
| 想參與鏈上應用、空投、DeFi | 錢包與交易帳戶的整合度 | 歐易的 Web3 錢包更方便 |
| 資產較多,重視分散風險 | 多平台 + 自託管錢包組合 | 兩家都註冊,再搭配自己的錢包 |
這張表只是思路參考,最終還要看你所在地區能用哪家,以及你自己用起來順不順手。
兩家的客服和申訴渠道怎麼聯絡?
兩家都提供 App 內線上客服和官網幫助中心,P2P 訂單也都有訂單內申訴入口。無論使用哪家,都請記住:
- 只通過 App 內或官網入口聯絡客服;
- 官方客服不會主動打電話、加你社交帳號,也不會索要密碼、驗證碼或要求你轉賬;
- 處理問題時保留工單編號、截圖和聊天記錄。
如果你註冊後發現某個平台用著不順手,也不必勉強,把資產按正確的網路轉到另一家即可,第一次轉賬同樣要先小額測試。
選交易所之前要問自己哪些問題?
| 問題 | 怎麼查 |
|---|---|
| 我所在地區能合法使用嗎? | 檢視平台使用者協議和當地監管機構的說明 |
| 我常用的法幣和支付方式有 P2P 商家嗎? | 註冊前可在 P2P 頁面瀏覽報價 |
| 我需要的幣種有現貨交易對嗎? | 在平台行情頁搜尋 |
| 平台有沒有公佈儲備金證明? | 檢視官方 PoR 頁面 |
| 我的交易習慣下手續費是多少? | 對照官方費率頁,用 手續費計算器 測算 |
| 我會不會用到 Web3 錢包? | 想參與鏈上應用,可優先考慮整合度高的一方 |
對比幣安和歐易時有哪些常見誤區?
- 「交易量第一就一定最安全」:規模大意味著流動性好,但安全仍取決於你的帳戶設定和資產分散程度。
- 「費率低 0.02% 就要換平台」:對普通使用者來說,每月的差額往往只有幾 USDT,遠不如少做幾筆衝動交易。
- 「哪家活動多就選哪家」:高收益理財、合約體驗金等活動都有條件和風險,先看清規則。
- 「網上說某家更好」:很多評價本身帶有推廣目的,這篇文章裡的註冊連結我們同樣會獲得推薦佣金。多看官方資訊,再結合自己的實際使用體驗來判斷。
幣安和歐易到底選哪個?按需求對號入座
- 只想簡單買賣主流幣:兩者都可以,選你覺得介面更順手的那個。
- 想要最多的幣種和最好的流動性:優先考慮 幣安。
- 想玩鏈上應用、空投和 DeFi:歐易的 Web3 錢包更方便,可以通過這個連結 註冊歐易。
- 想分散平台風險:兩個都註冊,資產分開存放。
歸根結底,平台只是工具。比選哪家更能決定結果的,是你是否做好了安全設定、是否控制住了交易頻率和槓桿,以及是否只投入自己能夠承受損失的資金。選定之後,也可以每隔一段時間重新評估:你所在地區的政策、平台的服務和你自己的需求,都可能發生變化。
無論選哪家,先只做現貨、先把安全設定做好,再慢慢熟悉其他功能。
常見問題
可以同時註冊幣安和歐易嗎?
可以。很多使用者同時持有兩個平台的帳戶,用來比較價格、分散平台風險,或者使用各自的特色功能。
哪個平台更適合新手?
兩者的現貨交易都比較容易上手。如果你看重幣種和流動性,可以優先考慮幣安;如果你打算接觸鏈上應用和 Web3 錢包,歐易的一體化體驗更方便。
幣安和歐易之間可以互相轉幣嗎?
可以。在接收方複製入金地址,在傳送方選擇相同的網路提領即可,第一次建議先小額測試。
儲備金證明能保證交易所絕對安全嗎?
不能。儲備金證明說明某個時間點平台持有的資產能覆蓋使用者餘額,但不能完全反映負債和經營風險,所以仍建議分散存放。
還沒有帳戶?在幣安或歐易註冊
參考資料
讀完這篇,還可以看看
風險提示:加密資產價格波動劇烈,合約與槓桿交易可能導致本金全部損失。請遵守所在國家或地區的法律法規,只投入能承受損失的資金。閱讀完整風險提示